A contabilidade regulatória está prestes a entrar em uma nova etapa no saneamento brasileiro, mas o setor ainda não está preparado para implementar as novas exigências de forma imediata. Durante o debate, realizado durante painel no 3º Encontro Nacional de Contadores do Setor de Saneamento (ENCONSAB), representantes de empresas e da regulação destacaram a complexidade do processo, a necessidade de capacitação e os desafios enfrentados pelos municípios.
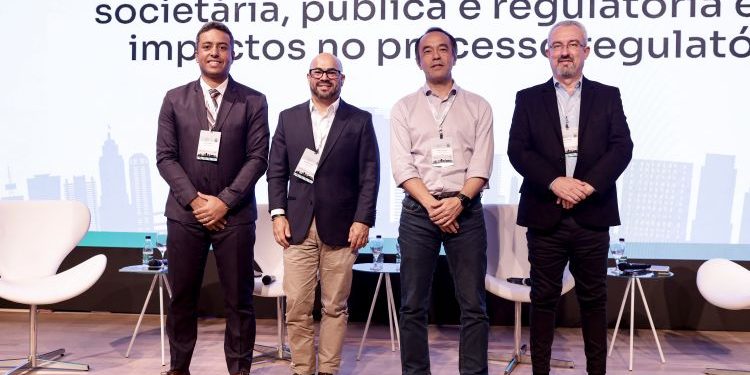
O debate foi mediado pelo coordenador econômico-contábil da Agência Reguladora dos Serviços de Saneamento das Bacias dos Rios Piracicaba, Capivari e Jundiaí (ARES-PCJ), Lucas Cândido, e contou com a participação do secretário adjunto da Secretaria de Água e Esgotos de Ribeirão Preto, Marcus Berzoti, do diretor de Controladoria, Controles Internos & SOX e Gestão de Patrimônio da BRK Ambiental, Adelmo Oliveira, e do gerente de Remuneração, Benefícios e Orçamento da SABESP, Marcelo Miyagui.
Berzoti, que também é diretor nacional da Associação Nacional dos Serviços Municipais de Saneamento (Assemae), destacou que a discussão sobre as normas brasileiras de contabilidade aplicadas ao setor público já ocorre há anos e avaliou que a implementação imediata da contabilidade regulatória é inviável. Segundo Berzoti, ainda há necessidade de capacitação e maior envolvimento dos profissionais do setor. Marcus também chamou atenção para os municípios menores.
Concessionárias
Representante da SABESP, Marcelo Miyagui apresentou a experiência da ARSESP na tentativa de implementar procedimentos relacionados à contabilidade regulatória desde o ano passado. Segundo Miyagui, o processo permitiu avançar na compreensão das dificuldades, mas o setor ainda não estaria preparado para atender às novas exigências imediatamente. O desafio da SABESP envolve 371 municípios e, segundo Marcelo, é necessário estabelecer regras claras, considerando também as exceções existentes.
Outro ponto discutido foi a preocupação com a criação de uma contabilidade paralela. Diretor na BRK Ambiental, Adelmo Oliveira defendeu que as empresas partam da estrutura contábil já existente e façam as adaptações necessárias para atender à regulação. Na BRK, segundo Oliveira, cada Sociedade de Propósito Específico (SPE) possui demonstrações financeiras individuais auditadas, além das demonstrações consolidadas. A empresa também mantém controles internos SOX em todas as SPEs.
Para Oliveira, trabalhar com informações já disponíveis evita a construção de uma segunda contabilidade independente. Ele também destacou a relação entre a qualidade das informações financeiras e a confiança dos investidores. “Informação de qualidade gera confiança e reflete em custo de capital e atrai investidor”, afirmou.
O debate reforçou que a implementação da contabilidade regulatória representa um processo de adaptação para o setor. Entre os desafios apontados estão a capacitação, a definição de regras e a necessidade de aproveitar as estruturas contábeis existentes, evitando a criação de uma contabilidade paralela.